Französisches Gesellschaftsrecht – Tochtergesellschaft in Frankreich gründen
Gesellschaftsrecht in Frankreich
Von unserer DIRO-Kanzlei in Paris, Qivive, Tel: +33 (0) 1 81 51 65 58 , E-Mail: paris@qivive.com , www.qivive.com
Überblick
Für deutsche Unternehmen kann eine eigene Tochtergesellschaft ein sinnvoller Schritt sein, um den französischen Markt dauerhaft zu erschließen. Sie schafft eine lokale Präsenz, erleichtert den Geschäftsverkehr mit französischen Kunden und kann zugleich dazu beitragen, Haftungsrisiken von der deutschen Muttergesellschaft abzugrenzen.
Die Gründung einer französischen Kapitalgesellschaft ist im Vergleich zu Deutschland verhältnismäßig unkompliziert. Eine notarielle Beurkundung ist grundsätzlich nicht erforderlich. Dennoch sollten insbesondere die Eröffnung eines Bankkontos, die Wahl des Gesellschaftssitzes und die Ausgestaltung der Satzung frühzeitig vorbereitet werden.
1. Welche Vorteile bietet eine französische Tochtergesellschaft?
Viele deutsche Unternehmen bedienen den französischen Markt zunächst unmittelbar aus Deutschland – beispielsweise mithilfe eines Handelsvertreters oder eines Vertriebsmitarbeiters vor Ort. Eine eigene französische Gesellschaft kann den Marktzugang jedoch erleichtern.
Für französische Geschäftspartner kann eine lokale Gesellschaft mit französischer Anschrift und französischen Kontaktdaten eine niedrigere Hemmschwelle darstellen als die unmittelbare Bestellung bei einem ausländischen Unternehmen. Dabei muss die Tochtergesellschaft nicht zwangsläufig über umfangreiche Büroflächen oder eigenes Personal verfügen. Je nach Geschäftsmodell kann bereits eine schlanke Vertriebsstruktur genügen.
Ein weiterer Vorteil liegt in der rechtlichen Verselbstständigung der Tochtergesellschaft. Vertragspartner französischer Kunden ist grundsätzlich die französische Gesellschaft. Dadurch kann zugleich eine haftungsrechtliche Trennung zwischen Tochter- und Muttergesellschaft erreicht werden.
2. Was wird für die Gründung benötigt?
Für die praktische Gründung sind insbesondere zwei Punkte frühzeitig zu organisieren:
- ein Bankkonto zur Einzahlung des Stammkapitals und
- eine Geschäftsadresse in Frankreich.
Die Eröffnung des Bankkontos kann einen erheblichen Teil der Gründungsdauer ausmachen. Unternehmen sollten daher möglichst früh Kontakt zu einer geeigneten Bank aufnehmen. Neben klassischen französischen Banken kommen grundsätzlich auch spezialisierte Onlinebanken in Betracht.
Für den Sitz der Gesellschaft kann entweder eine eigene Gewerbeimmobilie angemietet oder eine sogenannte Domizilierung genutzt werden. Bei einer Domizilierung erhält die Gesellschaft eine französische Geschäftsadresse, ohne eigene Büroräume dauerhaft anmieten zu müssen. Je nach Anbieter können damit weitere Leistungen wie Postweiterleitung, eine französische Telefonnummer oder die Nutzung von Besprechungsräumen verbunden sein.
Wer eigene Gewerberäume anmietet, sollte beachten, dass für gewerbliche Mietverhältnisse in Frankreich besondere gesetzliche Vorgaben gelten.
3. Wie läuft die Gründung praktisch ab?
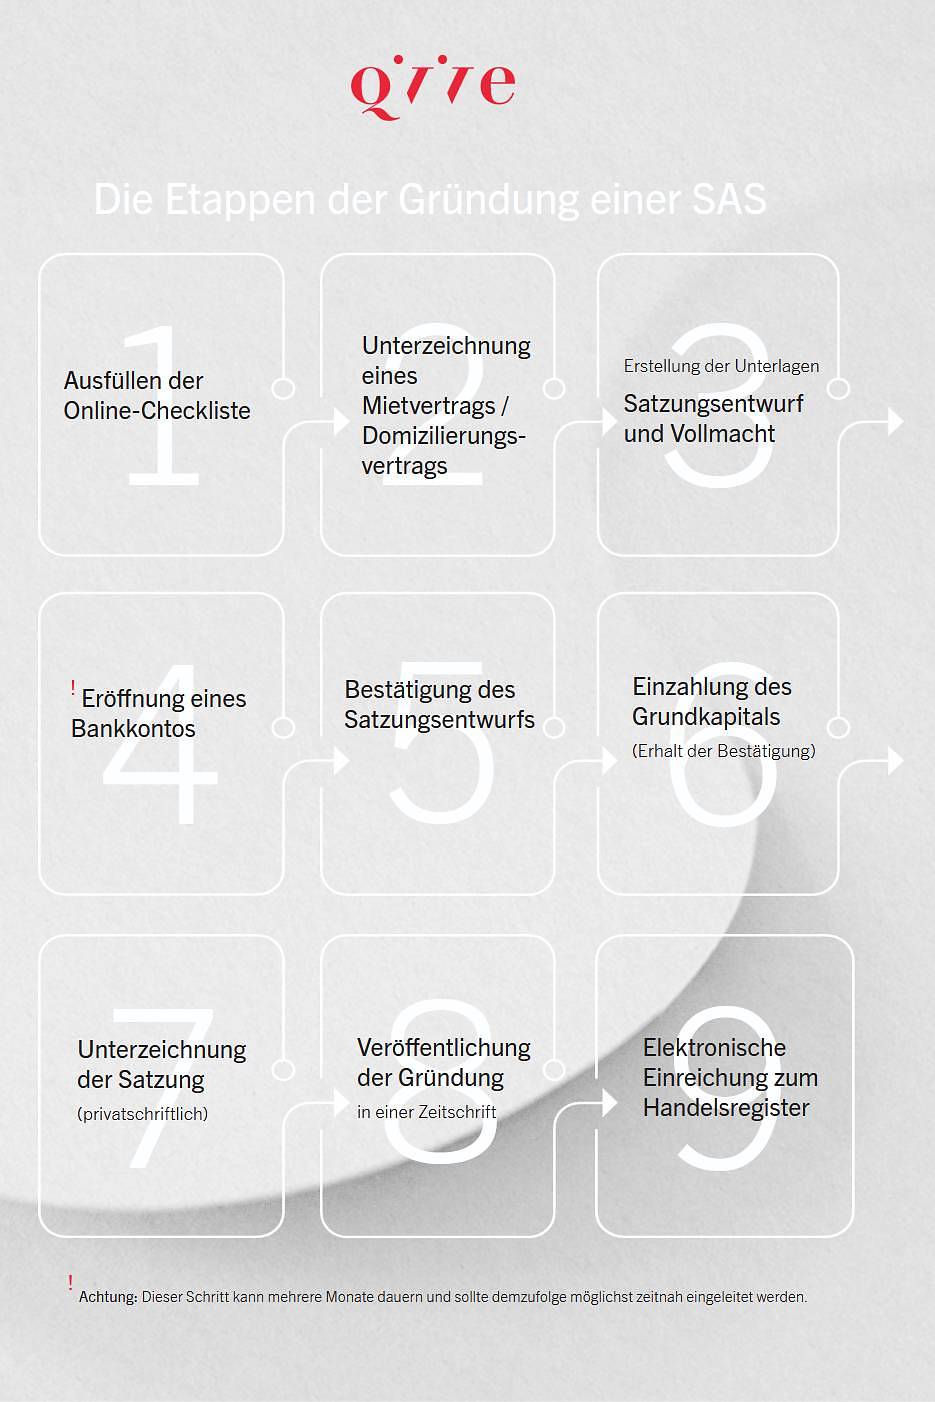
Die Gründung lässt sich in mehrere Schritte unterteilen.
Zunächst werden die wesentlichen Eckdaten der künftigen Gesellschaft festgelegt. Dazu gehören insbesondere der Name der Gesellschaft, der Firmensitz, das Stammkapital, die Gesellschafterstruktur und die Person des gesetzlichen Vertreters.
Auf dieser Grundlage wird die Satzung erstellt. Steht deren Inhalt fest, kann das für die Einzahlung des Stammkapitals erforderliche Bankkonto eröffnet werden. Nach Einzahlung stellt die Bank eine entsprechende Bescheinigung aus.
Anschließend wird die Satzung unterzeichnet. Eine notarielle Beurkundung ist grundsätzlich nicht erforderlich; die privatschriftliche Unterzeichnung genügt.
Im nächsten Schritt erfolgt die gesetzlich vorgesehene Bekanntmachung der Gesellschaft. Danach werden die erforderlichen Gründungsunterlagen elektronisch eingereicht. Nach Abschluss des Eintragungsverfahrens ist die Gesellschaft registriert.
4. Wie lange dauert die Gründung?
Für die Vorbereitung der Gründungsunterlagen und insbesondere der Satzung sollten ungefähr zwei Wochen eingeplant werden.
Der zeitlich schwierigste Schritt ist häufig die Eröffnung des französischen Bankkontos. Dieser Prozess sollte daher möglichst frühzeitig angestoßen werden.
Sind alle Unterlagen vollständig, nimmt die eigentliche Eintragung regelmäßig nur wenige Tage in Anspruch. Insgesamt sollte für eine Gründung mit einem Zeitraum von etwa vier Wochen gerechnet werden. Bereits während der Gründungsphase kann die Gesellschaft unter bestimmten Voraussetzungen als Gesellschaft „in Gründung“ geschäftlich tätig werden.
5. Welche Gesellschaftsform eignet sich?
Für deutsche Unternehmen kommt insbesondere die SAS – Société par actions simplifiée – in Betracht.
Die Bezeichnung als vereinfachte Aktiengesellschaft darf nicht darüber hinwegtäuschen, dass die SAS nicht mit der deutschen Aktiengesellschaft vergleichbar ist. Sie zeichnet sich vielmehr durch eine flexible gesellschaftsrechtliche Gestaltung aus und kann in vielerlei Hinsicht eher mit einer deutschen GmbH verglichen werden.
Daneben existiert mit der SARL – Société à responsabilité limitée eine weitere verbreitete Kapitalgesellschaft. Die SAS bietet jedoch insbesondere bei der Satzungsgestaltung und der Organisation der Gesellschaft erhebliche Flexibilität und genießt im französischen Geschäftsverkehr eine hohe Akzeptanz.
6. Ist für die Gründung ein Notar erforderlich?
Grundsätzlich nein.
Anders als bei der Gründung einer deutschen GmbH muss die Satzung einer französischen Kapitalgesellschaft grundsätzlich nicht notariell beurkundet werden. Die Gründung kann vielmehr auf elektronischem Weg abgewickelt werden.
Eine notarielle Mitwirkung kann insbesondere erforderlich werden, wenn Immobilien in die Gesellschaft eingebracht werden.
Auch beglaubigte Abschriften oder Unterschriften sind für die reguläre Gründung grundsätzlich nicht erforderlich. Die erforderlichen gesellschaftsrechtlichen Dokumente können insbesondere durch Rechtsanwälte vorbereitet und die weiteren Formalitäten einschließlich Bekanntmachung und Anmeldung übernommen werden.
7. Mit welchen Gründungskosten ist zu rechnen?
Neben den Kosten für die rechtliche Begleitung entstehen insbesondere Gebühren für die Registrierung und die vorgeschriebene öffentliche Bekanntmachung.
Hierfür ist mit Kosten von insgesamt ungefähr 400 Euro zu rechnen.
Notarkosten fallen bei einer gewöhnlichen Gründung grundsätzlich nicht an. Etwas anderes kann insbesondere bei der Einbringung von Immobilien gelten.
8. Wie hoch muss das Stammkapital sein?
Sowohl bei der SAS als auch bei der SARL genügt grundsätzlich ein Mindestkapital von einem Euro.
In der Praxis ist eine derart geringe Kapitalausstattung jedoch nicht immer sinnvoll. Die Höhe des Stammkapitals erscheint auf den Geschäftsdokumenten der Gesellschaft und kann insbesondere bei einer neu gegründeten, am französischen Markt noch unbekannten Tochtergesellschaft Einfluss auf deren Außenwirkung haben.
Häufig werden französische Kapitalgesellschaften daher mit einem Stammkapital zwischen 10.000 und 50.000 Euro ausgestattet.
Zu beachten ist außerdem das Verhältnis zwischen Stammkapital und Eigenkapital. Sinkt das Eigenkapital unter die Hälfte des Stammkapitals, greifen besondere gesellschaftsrechtliche Vorgaben. Die Gesellschafter müssen dann insbesondere über die Fortführung der Gesellschaft entscheiden und Maßnahmen zur Wiederherstellung einer ausreichenden Eigenkapitalausstattung treffen.
9. Wann muss das Stammkapital eingezahlt werden?
Bei der Gründung müssen sämtliche Geschäftsanteile beziehungsweise Aktien übernommen werden. Die Bareinlagen müssen jedoch nicht zwingend sofort vollständig eingezahlt werden.
Bei einer SARL sind zunächst mindestens 20 % des Nennwerts der übernommenen Anteile einzuzahlen.
Bei einer SAS muss bei der Gründung mindestens die Hälfte des gezeichneten Kapitals eingezahlt werden.
Der noch ausstehende Betrag kann innerhalb von fünf Jahren auf Aufforderung des gesetzlichen Vertreters nachgezahlt werden.
Sacheinlagen müssen dagegen vollständig erbracht werden.
Außerdem ist zu beachten, dass im Rahmen einer späteren Kapitalerhöhung grundsätzlich erst dann neue Anteile ausgegeben werden können, wenn das ursprünglich gezeichnete Stammkapital vollständig eingezahlt wurde.
10. Wie lang darf das erste Geschäftsjahr sein?
Grundsätzlich umfasst ein Geschäftsjahr auch in Frankreich zwölf Monate.
Für das erste Geschäftsjahr einer neu gegründeten SAS oder SARL kann hiervon jedoch abgewichen werden. Es darf sowohl kürzer als auch länger als zwölf Monate sein. Spätestens am 31. Dezember des auf die Gründung folgenden Jahres muss es allerdings enden.
In der Praxis kann beispielsweise ein erstes Geschäftsjahr von bis zu etwa 18 Monaten sinnvoll sein. Auf diese Weise lässt sich vermeiden, bereits kurze Zeit nach der Gründung einen Jahresabschluss für einen nur wenige Monate umfassenden Zeitraum erstellen zu müssen.
11. Wie viele Gesellschafter sind erforderlich?
Sowohl die SARL als auch die SAS können grundsätzlich mit nur einem Gesellschafter gegründet werden.
Bei der SARL ist die Zahl der Gesellschafter allerdings auf 100 begrenzt. Wird diese Grenze überschritten, muss die Gesellschaft ihre Struktur innerhalb eines Jahres entsprechend anpassen. Anderenfalls droht ihre Auflösung.
Bei der SAS besteht keine entsprechende Höchstgrenze für die Zahl der Aktionäre.
12. Wer kann Gesellschafter werden?
Gesellschafter einer französischen Kapitalgesellschaft können sowohl natürliche als auch juristische Personen sein.
Eine französische Staatsangehörigkeit oder ein Sitz in Frankreich ist nicht erforderlich. Damit kann beispielsweise eine deutsche GmbH oder AG alleinige Gesellschafterin einer französischen Tochtergesellschaft sein.
13. Was ist bei der Wahl der Firma zu beachten?
Der Name der französischen Tochtergesellschaft kann grundsätzlich frei gewählt werden.
Deutsche Unternehmen verwenden häufig ihre bestehende Unternehmensbezeichnung und ergänzen diese beispielsweise um den Zusatz „France“.
Vor der endgültigen Festlegung sollte allerdings geprüft werden, ob bereits Rechte Dritter an der gewünschten Bezeichnung bestehen. Insbesondere dürfen keine geschützten Unternehmensnamen oder Markenrechte verletzt werden.
Eine entsprechende Recherche beim französischen Patent- und Markenamt INPI – Institut national de la propriété industrielle kann deshalb sinnvoll sein.
14. Sind die Gesellschafter öffentlich einsehbar?
Hier bestehen Unterschiede zwischen SARL und SAS.
Bei einer SARL werden die Gesellschafter in der Satzung aufgeführt. Da bei einer Übertragung von Geschäftsanteilen auch die Satzung an die veränderte Beteiligungsstruktur angepasst und eingereicht werden muss, lässt sich die Gesellschafterstruktur grundsätzlich nachvollziehen.
Bei einer SAS werden die ursprünglichen Aktionäre ebenfalls im Zusammenhang mit der Gründung dokumentiert. Spätere Änderungen des Aktionärskreises führen jedoch nicht zwingend zu einer Änderung der Satzung. Die Aktionäre werden vielmehr in einem am Sitz der Gesellschaft geführten Register erfasst.
Damit ist die jeweils aktuelle Aktionärsstruktur einer SAS für außenstehende Dritte nicht ohne Weiteres aus der Satzung ersichtlich.
15. Wann muss ein Wirtschaftsprüfer bestellt werden?
Bei der Gründung einer SAS oder SARL muss nicht automatisch ein Wirtschaftsprüfer bestellt werden.
Eine Prüfungspflicht entsteht grundsätzlich erst, wenn am Ende eines Geschäftsjahres mindestens zwei der folgenden drei Schwellenwerte überschritten werden:
- 50 Arbeitnehmer,
- 8 Millionen Euro Umsatz,
- 4 Millionen Euro Bilanzsumme.
Besondere Regeln gelten für Gesellschaften innerhalb eines Konzerns.
Bei einer beherrschten Tochtergesellschaft kann die Pflicht bereits entstehen, wenn zwei der folgenden drei Werte überschritten werden:
- 25 Arbeitnehmer,
- 4 Millionen Euro Umsatz,
- 2 Millionen Euro Bilanzsumme.
Auch bei Gesellschaften, die ihrerseits Tochterunternehmen beherrschen, können zusätzliche Vorgaben greifen. Bei Konzernstrukturen sollte die Prüfungspflicht deshalb jeweils anhand der konkreten Beteiligungsverhältnisse beurteilt werden.
16. Können Geschäftsanteile frei übertragen werden?
Auch hierbei unterscheiden sich SARL und SAS deutlich.
Übertragung von Anteilen einer SARL
- Bei einer SARL ist die Übertragung von Geschäftsanteilen an außenstehende Dritte gesetzlich eingeschränkt. Sie setzt grundsätzlich die Zustimmung der übrigen Gesellschafter voraus. Für die Zustimmung ist eine doppelte Mehrheit erforderlich: Es muss sowohl eine Mehrheit der Gesellschafter nach Köpfen zustimmen als auch mindestens die Hälfte des Stammkapitals vertreten sein.
- Übertragungen an Familienangehörige sind grundsätzlich freier möglich. Die Satzung kann allerdings auch hierfür Zustimmungserfordernisse vorsehen.
- Darüber hinaus können Vorkaufsrechte in der Satzung oder in einer gesonderten Gesellschaftervereinbarung geregelt werden.
Übertragung von Aktien einer SAS
Bei der SAS sind Aktien grundsätzlich frei übertragbar.
Die Satzung bietet jedoch weitreichende Möglichkeiten, die Übertragung zu beschränken. Möglich sind insbesondere Zustimmungs- und Vorkaufsregelungen. Auch die Bewertungsmethode für die übertragenen Aktien kann vertraglich festgelegt werden.
Darüber hinaus kann die Satzung vorsehen, dass Aktien für einen Zeitraum von maximal zehn Jahren nicht übertragen werden dürfen.
Die SAS ermöglicht damit eine deutlich flexiblere Ausgestaltung der Beteiligungsverhältnisse.
17. Was gilt bei Satzungsänderungen?
Ein wesentlicher Unterschied zum deutschen Gesellschaftsrecht besteht zunächst darin, dass Satzungsänderungen französischer Kapitalgesellschaften grundsätzlich keiner notariellen Beurkundung bedürfen.
Auch der Zeitpunkt ihrer Wirksamkeit unterscheidet sich.
Bei deutschen Kapitalgesellschaften wird eine Satzungsänderung grundsätzlich erst mit der Eintragung in das Handelsregister wirksam. Die Registereintragung hat damit konstitutive Wirkung.
Bei französischen Kapitalgesellschaften wird die Änderung dagegen grundsätzlich bereits mit dem entsprechenden Gesellschafterbeschluss wirksam. Die spätere Eintragung dient insbesondere der Publizität gegenüber Dritten und hat insoweit deklaratorische Wirkung.
Fazit
Die Gründung einer französischen Tochtergesellschaft lässt sich grundsätzlich mit überschaubarem formellem Aufwand umsetzen. Unternehmen sollten jedoch insbesondere die Wahl der passenden Gesellschaftsform, die Gestaltung der Satzung, die Höhe des Stammkapitals sowie die spätere Gesellschafterstruktur sorgfältig planen.
Vor allem die Eröffnung des Bankkontos und die Organisation einer französischen Geschäftsadresse sollten frühzeitig angestoßen werden, da sie den Gründungsprozess erheblich beeinflussen können. Für deutsche Unternehmen bietet die SAS aufgrund ihrer flexiblen Gestaltungsmöglichkeiten häufig eine geeignete Grundlage für den Aufbau einer eigenen Präsenz in Frankreich.